Kondisi keuangan seseorang tidak selalu ditentukan oleh besarnya penghasilan. Ada orang yang memiliki pemasukan cukup besar, tetapi kesulitan menyisihkan uang. Sebaliknya, seseorang dengan pendapatan sederhana bisa memiliki kondisi ekonomi yang lebih teratur karena mampu mengendalikan pengeluaran. Perbedaannya sering terletak pada kebiasaan sehari-hari.
Di tengah perkembangan layanan digital, mengelola uang membutuhkan perhatian lebih. Berbagai transaksi dapat dilakukan dalam hitungan detik, sementara penawaran belanja dan hiburan terus bermunculan. Tanpa perencanaan, kemudahan tersebut dapat membuat seseorang mengeluarkan uang melebihi batas yang sebenarnya mampu ditanggung.
Kebiasaan Finansial Terbentuk dari Keputusan Sederhana
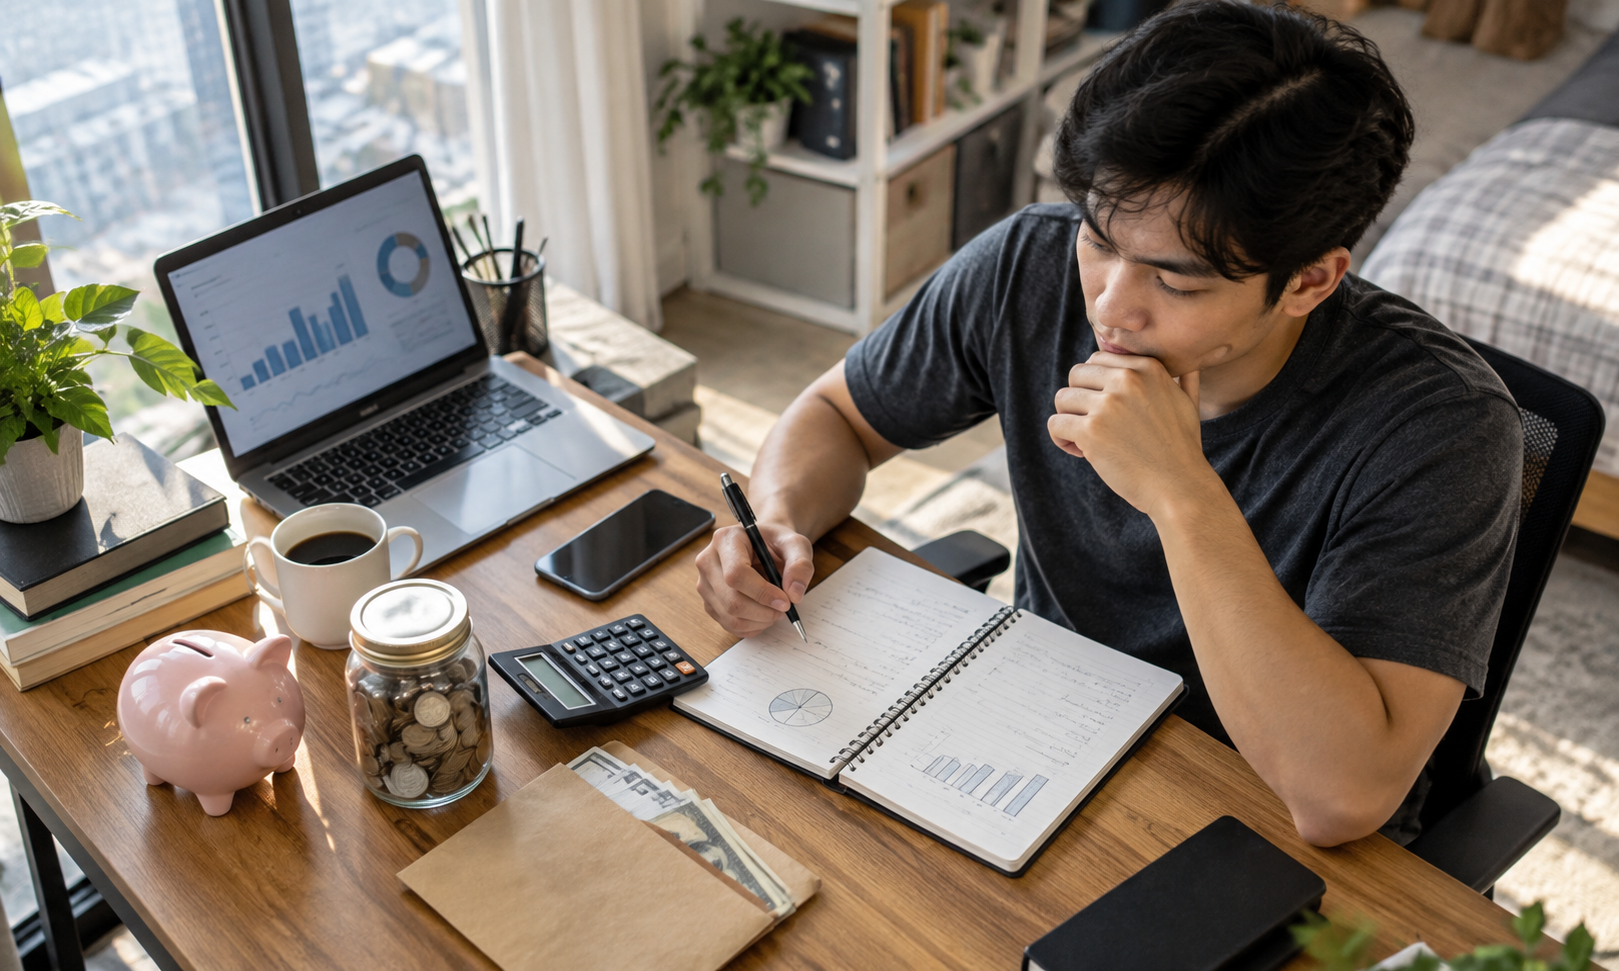
Membangun kestabilan ekonomi tidak harus dimulai dengan perubahan besar. Langkah awalnya adalah memahami hubungan antara penghasilan dan kebutuhan. Catat seluruh pemasukan, kemudian kelompokkan pengeluaran berdasarkan tingkat kepentingannya.
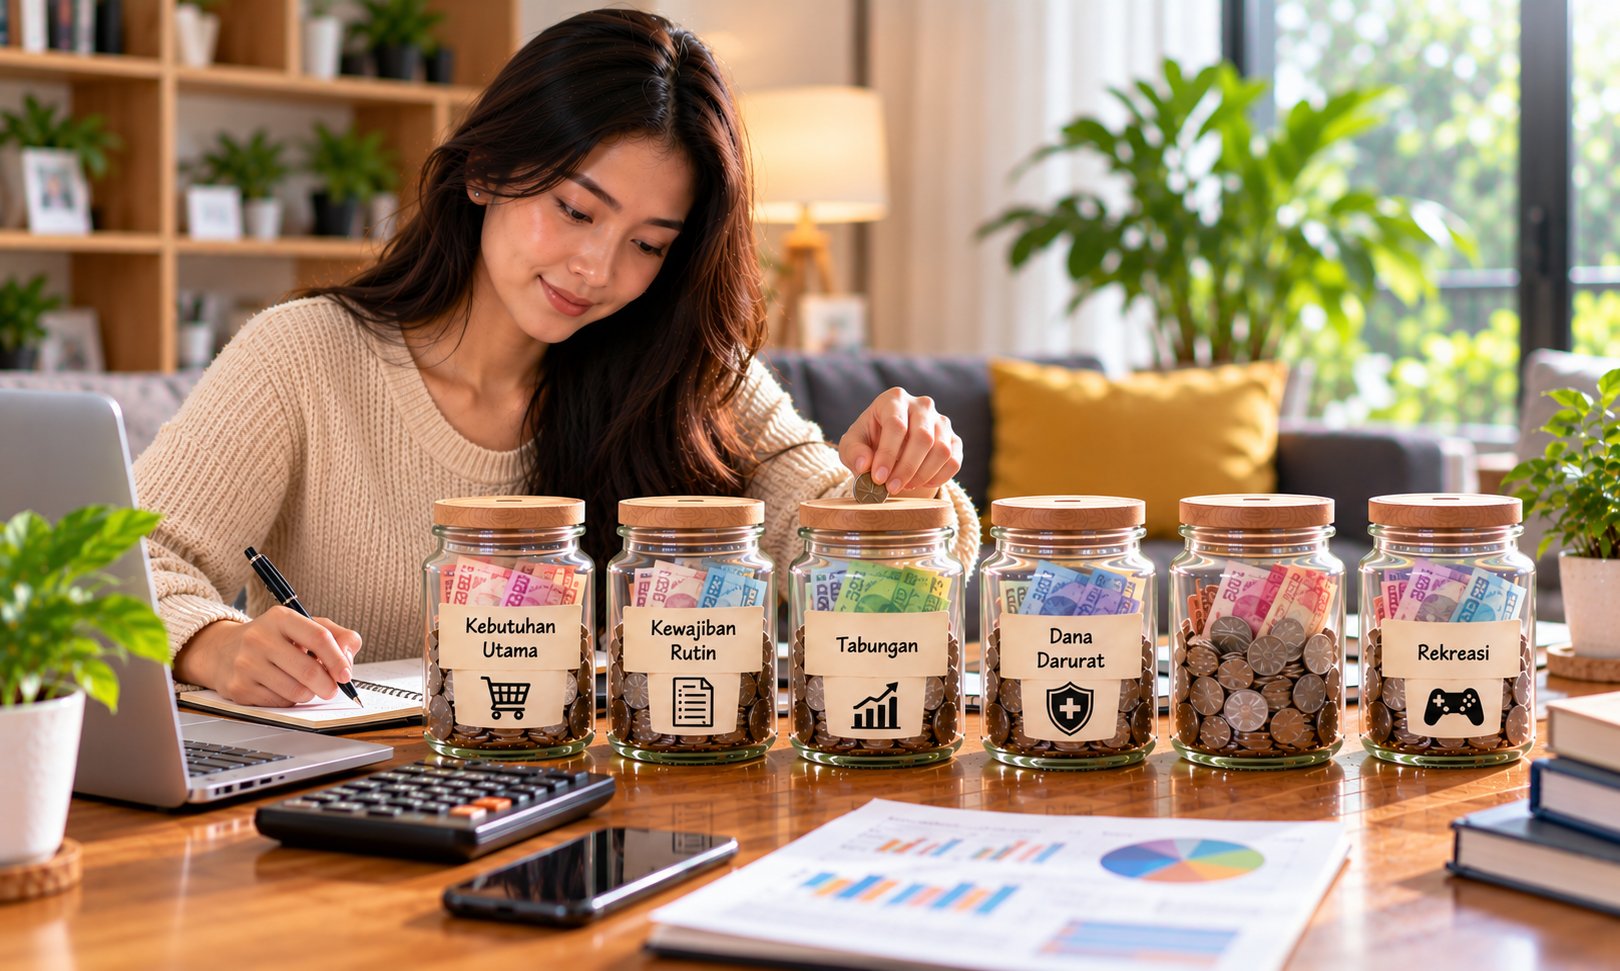
Setelah itu, tentukan sejumlah prioritas yang tidak boleh terganggu, seperti biaya tempat tinggal, makanan, transportasi, tagihan, dan kebutuhan keluarga. Tabungan serta dana darurat juga sebaiknya mendapatkan alokasi tersendiri. Dengan pembagian tersebut, seseorang dapat mengetahui berapa dana yang masih tersedia untuk pengeluaran tambahan.
Satu hal yang sering terlupakan adalah memisahkan uang berdasarkan fungsinya. Ketika dana kebutuhan sehari-hari bercampur dengan anggaran hiburan, batas pengeluaran menjadi lebih sulit dipantau.
Mengenali Pengeluaran yang Perlahan Membesar
Pengeluaran besar biasanya lebih mudah disadari. Namun, transaksi kecil yang terjadi berulang kali justru sering luput dari perhatian. Biaya langganan, pembelian digital, dan hiburan dapat terlihat tidak terlalu membebani, tetapi jumlah keseluruhannya bisa memengaruhi anggaran bulanan.
Beberapa kebiasaan berikut dapat membantu menjaga kondisi keuangan:
- Mencatat transaksi: Mengetahui jumlah pengeluaran membantu menemukan kebiasaan yang perlu diperbaiki.
- Menetapkan batas belanja: Anggaran yang jelas mengurangi risiko membeli sesuatu secara impulsif.
- Menyisihkan tabungan lebih awal: Menabung setelah menerima penghasilan membantu menghindari kebiasaan menunggu sisa uang.
- Mengevaluasi layanan berlangganan: Hentikan layanan yang jarang digunakan agar pengeluaran tidak terus berjalan tanpa manfaat.
- Menghindari utang konsumtif: Jangan menggunakan pinjaman hanya untuk memenuhi keinginan yang dapat ditunda.
Keuntungan dari kebiasaan tersebut bukan sekadar saldo yang lebih terjaga. Seseorang juga memiliki gambaran yang lebih jelas ketika harus menentukan keputusan finansial berikutnya.
Hiburan Digital Tetap Memerlukan Pertimbangan
Perkembangan internet membuat game online semakin mudah diakses oleh masyarakat dewasa. Aktivitas ini memiliki berbagai bentuk, mulai dari permainan tanpa transaksi uang hingga layanan yang melibatkan pembayaran dan risiko finansial.
Sebelum menggunakan suatu platform, pahami terlebih dahulu mekanisme serta ketentuan yang berlaku. Jangan menjadikan permainan berbayar sebagai sumber pendapatan atau menganggap hadiah promosi sebagai keuntungan yang pasti. Jika aktivitas tersebut berisiko menimbulkan kerugian, pertimbangkan kembali apakah pengeluaran itu benar-benar sesuai dengan kemampuan.
Pembaca yang sedang mencari informasi tentang layanan digital, termasuk WIN1221, sebaiknya melakukan pemeriksaan secara mandiri sebelum mengambil keputusan. Nama platform atau tampilan situs tidak cukup untuk membuktikan kredibilitas sebuah layanan. Identitas operator, reputasi independen, aturan pembayaran, ketentuan penarikan dana, dan kebijakan perlindungan informasi pribadi perlu diperiksa secara menyeluruh.
Pastikan pula aktivitas yang ditawarkan sesuai dengan hukum di wilayah masing-masing. Jika suatu layanan tidak memberikan informasi yang jelas mengenai pengelolanya, sebaiknya jangan terburu-buru melakukan transaksi.
Jangan Biarkan Penawaran Mengendalikan Keputusan
Penipuan digital sering memanfaatkan rasa percaya dan keinginan mendapatkan keuntungan dengan cepat. Pelaku dapat menggunakan akun palsu, testimoni yang direkayasa, atau pesan yang sengaja dibuat mendesak agar seseorang segera mengirimkan uang.
Ada beberapa tanda yang perlu diwaspadai:
- Penawaran menjanjikan keuntungan besar tanpa menjelaskan risiko.
- Identitas pengelola dan informasi perusahaan sulit diverifikasi.
- Pengguna diminta mentransfer uang tambahan untuk membuka akses pencairan dana.
- Layanan meminta kode OTP, kata sandi, atau informasi sensitif melalui percakapan pribadi.
- Ketentuan pembayaran berubah setelah transaksi dilakukan.
Jangan mengirimkan uang hanya karena seseorang mengaku dapat mengembalikan saldo atau mempercepat proses pembayaran. Simpan bukti transaksi dan komunikasi apabila menemukan indikasi penipuan, kemudian hubungi penyedia pembayaran atau otoritas terkait melalui saluran resmi.
Dana Cadangan Memberikan Ruang untuk Bernapas
Salah satu fondasi penting dalam ketahanan finansial adalah dana darurat. Simpanan ini dapat membantu ketika muncul kebutuhan yang tidak direncanakan, seperti biaya kesehatan, perbaikan kendaraan, atau perubahan kondisi pekerjaan.
Bangun dana tersebut secara bertahap sesuai kemampuan. Tidak perlu memaksakan jumlah besar sekaligus. Konsistensi menyisihkan sebagian penghasilan jauh lebih bermanfaat daripada menunggu kondisi ideal yang belum tentu datang.
Selain itu, evaluasi anggaran setiap akhir bulan. Jika pengeluaran hiburan mulai mengurangi tabungan atau mengganggu pembayaran kewajiban, segera lakukan penyesuaian. Hindari mengejar kerugian dengan mengeluarkan uang lebih banyak atau menggunakan dana pinjaman.
Stabilitas Adalah Hasil dari Konsistensi
Ketahanan finansial tidak terbentuk dalam semalam. Dibutuhkan kebiasaan untuk memeriksa pengeluaran, menjaga simpanan, dan mempertimbangkan risiko sebelum melakukan transaksi. Setiap keputusan yang lebih terencana akan membantu mengurangi tekanan ekonomi di kemudian hari.
Pada akhirnya, uang seharusnya menjadi alat untuk mendukung kehidupan, bukan sumber masalah baru. Dengan memahami prioritas dan menjaga batas kemampuan, seseorang dapat menikmati perkembangan dunia digital tanpa mengorbankan kebutuhan utama maupun rencana masa depannya.